Ansiedade Financeira: Sinais, Causas e Hábitos que Ajudam
Você já checou o saldo da conta pelo celular umas cinco vezes no mesmo dia, mesmo sabendo que nada mudou desde a última vez? Ou sentiu o coração acelerar ao ver uma notificação de cobrança, mesmo sabendo que tinha dinheiro pra pagar? Esse tipo de reação — desproporcional ao problema financeiro real — tem nome e é mais comum do que se fala abertamente: ansiedade financeira.
Resposta rápida: ansiedade financeira é a preocupação persistente e desproporcional com dinheiro, que aparece mesmo quando a situação financeira objetiva não justifica o nível de estresse sentido. Ela se manifesta em sintomas físicos (tensão, insônia, taquicardia) e comportamentais (evitar abrir extratos, checar saldo compulsivamente, ou o oposto: evitar qualquer contato com as próprias finanças). Não é “frescura” nem falta de controle — é uma resposta de estresse real que pode ser trabalhada com hábitos e, quando necessário, apoio profissional.
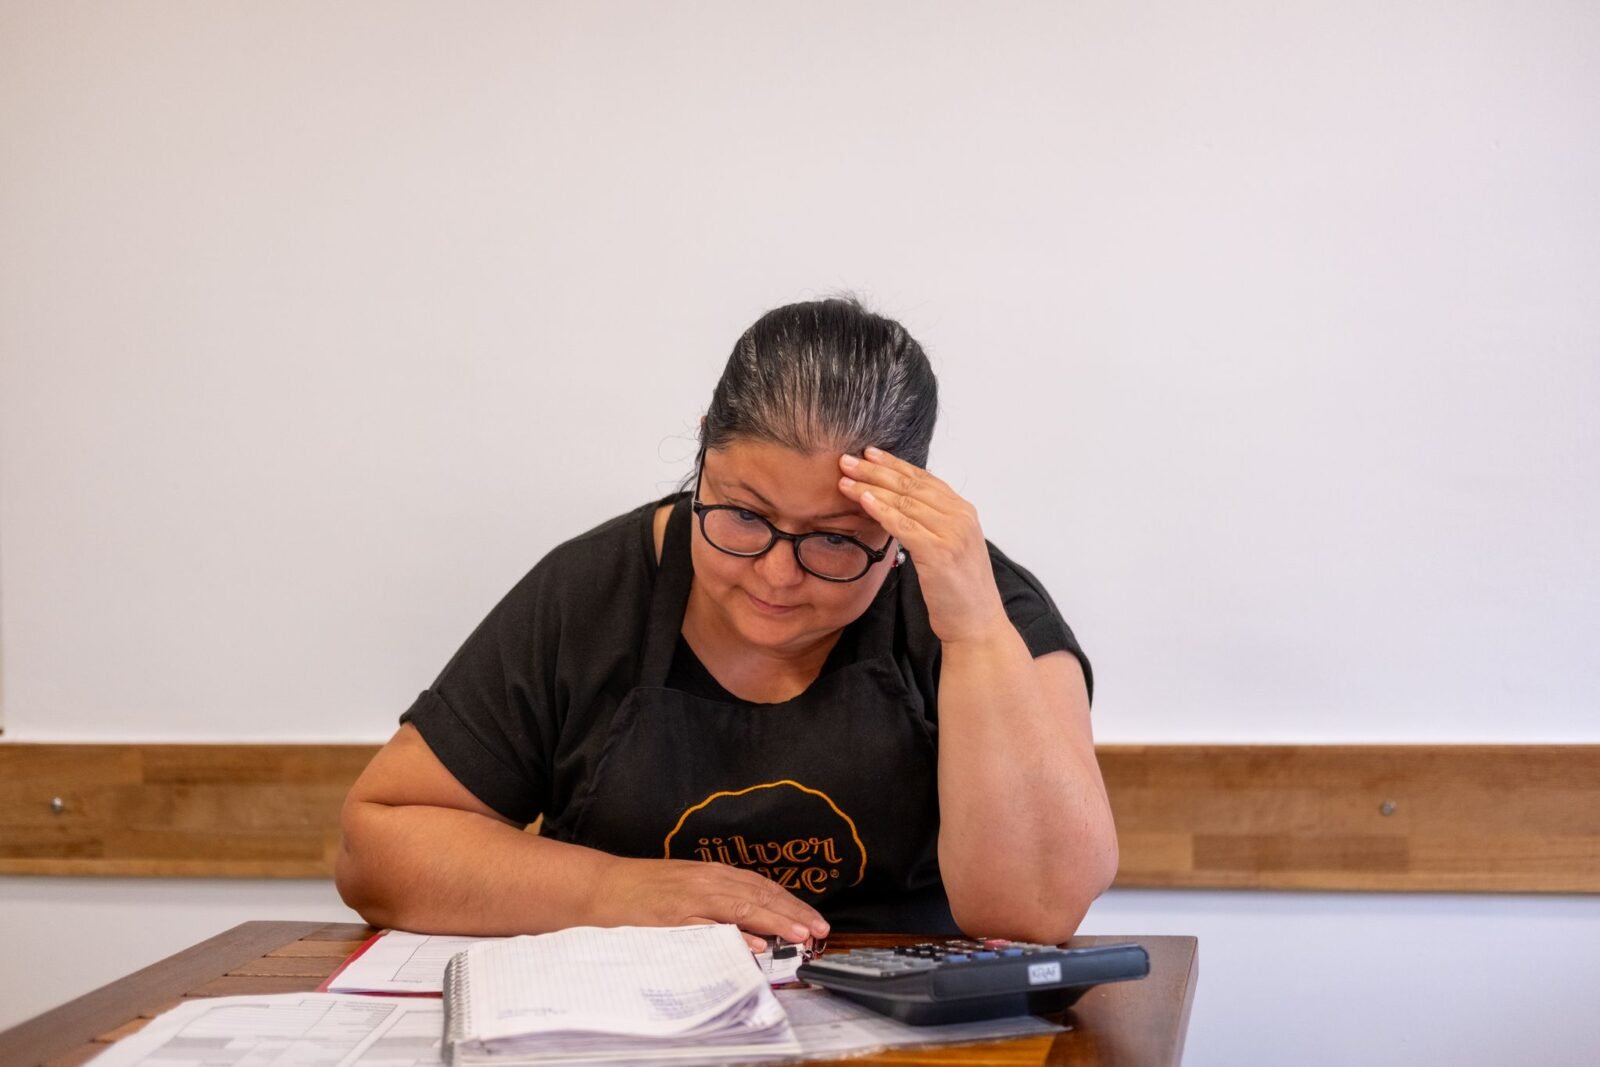
O que é ansiedade financeira, de fato
Ansiedade financeira não é um diagnóstico oficial. O termo é usado para descrever um padrão de preocupação excessiva com dinheiro que interfere no bem-estar emocional e, muitas vezes, na própria capacidade de tomar decisões financeiras racionais — criando um ciclo: a ansiedade atrapalha o planejamento, a falta de planejamento alimenta mais ansiedade. Diferente da preocupação financeira pontual (por exemplo, diante de uma conta alta específica), a ansiedade financeira persiste mesmo em momentos de estabilidade, e não é proporcional ao tamanho real do problema.
É importante separar dois cenários: passar por dificuldade financeira real e sentir ansiedade financeira. Eles frequentemente coexistem, mas uma pessoa financeiramente estável também pode desenvolver ansiedade intensa em torno de dinheiro — geralmente ligada a experiências passadas, medo de perda de controle, ou comparação social constante.
Por que ela aparece mesmo quando as contas estão em dia
Um fator que pode pesar é o consumo constante de conteúdo sobre dinheiro nas redes sociais — comparações com o padrão de vida alheio, “flexes” de consumo e narrativas de urgência (“compre agora ou perca”) alimentam uma sensação de estar sempre atrás, mesmo quando a situação real é sólida. Esse efeito se soma à cultura do medo de instabilidade econômica, amplificada por notícias e discursos alarmistas que nem sempre refletem a realidade individual de cada pessoa.
Outro fator relevante é a falta de educação financeira estruturada: sem ferramentas básicas de planejamento, é mais fácil que incertezas genéricas (“será que vou dar conta?”) se transformem em ansiedade crônica, já que não há um plano concreto para ancorar a preocupação em algo administrável.
O que a pesquisa diz sobre dívida e saúde mental
Uma revisão sistemática com meta-análise publicada na Clinical Psychology Review em 2013 (Richardson, Elliott e Roberts) reuniu 65 estudos sobre dívidas pessoais e saúde. Pessoas endividadas tiveram cerca de 3 vezes mais chance de ter um transtorno mental (razão de chances de 3,24) e 2,8 vezes mais chance de depressão (2,77) do que pessoas sem dívida. Na maioria dos estudos, quanto mais grave a dívida, pior a saúde.
O limite, que os próprios autores apontam: é difícil saber o que vem antes. A dívida pode piorar a saúde mental, e a saúde mental abalada também pode levar a dívidas. Por isso, cuidar das duas frentes ao mesmo tempo, a prática e a emocional, faz sentido.
| Situação | Como costuma ser | Um passo possível |
|---|---|---|
| Preocupação útil | Aparece diante de uma conta ou decisão concreta e passa quando você age | Anotar o problema e decidir o próximo passo na revisão semanal |
| Ansiedade financeira | Preocupação que volta o dia todo, com checagem compulsiva ou fuga total dos extratos, mesmo sem mudança real | Horário fixo para olhar as finanças e registro escrito do que preocupa |
| Dificuldade financeira real | Dívidas que não cabem no orçamento, contas atrasadas | Listar dívidas, priorizar as essenciais e buscar renegociação antes de novas dívidas |
| Sinal de alerta | Insônia por semanas, tristeza constante, pensamentos de que não há saída | Procurar a UBS ou um psicólogo; em sofrimento intenso, CVV 188 |
Quadro elaborado pela Equipe Vida Intencional. Não substitui orientação profissional de saúde ou financeira.
Sinais de que a preocupação com dinheiro passou de saudável para ansiedade
Alguma preocupação com finanças é normal e até útil — o problema é quando ela se torna desproporcional ou paralisante. Sinais de alerta incluem:
- Checar saldo ou extrato de forma compulsiva, várias vezes ao dia, sem necessidade prática
- Evitar completamente abrir aplicativos do banco ou extratos por medo do que vai encontrar
- Insônia ou tensão física ao pensar em dinheiro, mesmo fora de uma emergência real
- Discussões frequentes sobre dinheiro em relacionamentos, mesmo sem mudança real na situação financeira
- Sensação de pânico diante de gastos pequenos e previsíveis (uma conta de luz normal, por exemplo)
- Comparação constante do próprio padrão de vida com o de outras pessoas nas redes sociais
Hábitos que ajudam a reduzir a ansiedade financeira
Ritual de revisão semanal, não diária: definir um horário fixo (por exemplo, domingo à noite) para olhar as finanças reduz o comportamento de checagem compulsiva e cria um espaço específico e limitado para lidar com o assunto, em vez de ele invadir o dia inteiro.
Separar “o que dá pra controlar” do resto: a técnica estoica da dicotomia do controle se aplica bem aqui — planejar gastos, criar reserva e negociar dívidas está sob seu controle; o cenário econômico geral, não. Focar energia mental no que é administrável reduz a sensação de impotência.
Reduzir a exposição a gatilhos de comparação: práticas de detox de comparação nas redes sociais ajudam a diminuir o ruído externo que alimenta a sensação de estar “atrás” financeiramente.
Registrar a preocupação, não só sentir ela: escrever especificamente o que está gerando ansiedade (uma conta, uma dívida, uma incerteza de renda) ajuda a transformar uma sensação vaga de pânico em um problema concreto — muitas vezes menor do que a ansiedade generalizada fazia parecer.
Rotina simples para organizar as finanças sem ansiedade
Uma estrutura básica, sem exigir nenhuma ferramenta sofisticada: liste as contas fixas do mês em um único lugar; separe, mesmo que pequeno, um valor para reserva de emergência antes de qualquer gasto variável; revise gastos uma vez por semana, no horário fixo já mencionado; e, ao notar um gasto por impulso, aplique a técnica de pausa antes da ação — dar um espaço entre o impulso e a decisão reduz compras não planejadas que depois alimentam mais culpa e ansiedade.
Erros comuns ao lidar com ansiedade financeira
Evitar completamente olhar para as próprias finanças por medo (o que textos em inglês chamam de “financial avoidance”) não elimina o problema: só adia o confronto com ele, e a conta não some por não ser vista. Outro erro é buscar soluções financeiras drásticas (dívidas para “resolver tudo de uma vez”, investimentos de alto risco por desespero) motivadas pela ansiedade em vez de planejamento — decisões financeiras importantes tomadas sob pânico tendem a sair mais caras. E um terceiro erro é tratar a ansiedade financeira como assunto puramente prático quando ela também tem componente emocional — só uma planilha não resolve, se a raiz for medo ou trauma financeiro do passado.
Quando buscar ajuda profissional
Vale considerar apoio psicológico quando a ansiedade financeira está causando sintomas físicos persistentes, afetando o sono de forma recorrente, gerando conflitos frequentes em relacionamentos, ou levando a evitar completamente qualquer contato com a própria vida financeira. Um educador financeiro pode ajudar com o lado prático (organização, planejamento), enquanto um psicólogo pode ajudar a entender e tratar a raiz emocional da ansiedade — as duas frentes costumam se complementar, não competir.
No SUS, o primeiro passo pode ser a UBS (Unidade Básica de Saúde) mais próxima. Se a preocupação com dinheiro vier junto com pensamentos de que não há saída, fale com o CVV, de graça e 24 horas, pelo 188 ou pelo chat em cvv.org.br. Em emergência, ligue para o SAMU, 192.
Perguntas frequentes
Ansiedade financeira só afeta quem tem pouco dinheiro?
Não. Pessoas com renda estável também desenvolvem ansiedade financeira significativa, geralmente ligada a medo de perda de controle, comparação social ou experiências financeiras difíceis no passado, não apenas à situação econômica objetiva atual.
Checar o extrato bancário é sempre um sinal de ansiedade?
Não. Acompanhar as finanças regularmente é saudável. O sinal de alerta é a frequência compulsiva e a ausência de alívio real após checar — quando checar vira um ato de ansiedade em vez de controle.
Terapia financeira e terapia psicológica são a mesma coisa?
Não. Um educador ou terapeuta financeiro foca em organização prática e planejamento; um psicólogo trabalha a raiz emocional da ansiedade. Muitas vezes o ideal é combinar as duas abordagens.
Rede social realmente piora a ansiedade financeira?
O consumo constante de conteúdo sobre consumo e “sucesso financeiro” alheio pode alimentar a comparação social e intensificar a sensação de inadequação financeira, mesmo sem mudança real na própria situação.
Você pode reconstruir uma relação mais tranquila com dinheiro
Ansiedade financeira não se resolve ignorando o assunto nem se afundando obsessivamente nele — o caminho costuma estar no meio: informação real, hábitos simples e, quando necessário, apoio profissional para tratar tanto o lado prático quanto o emocional.
Fontes: Richardson T., Elliott P., Roberts R. The relationship between personal unsecured debt and mental and physical health: a systematic review and meta-analysis. Clinical Psychology Review, 2013 (doi:10.1016/j.cpr.2013.08.009).
⚡ Prefere no formato rápido? Veja o Web Story sobre ansiedade financeira →